

Si miras una nómina y te pierdes entre base, tipo y cuota, es normal. Tranquilo, tiene arreglo. En esta guía te explicamos qué son las bases y los topes de cotización, cómo se calculan y cómo influyen en lo que pagas y en lo que cobra tu equipo. Las cuantías se actualizan cada ejercicio, pero el mecanismo que vas a leer aquí es siempre el mismo.
En resumen
- La base de cotización es la cantidad sobre la que calculas las cuotas a la Seguridad Social cada mes.
- El tope máximo limita por arriba esa base y la base mínima la protege por abajo.
- Superar la base máxima no exime de cotizar: el exceso queda sujeto a la cotización adicional de solidaridad.
- Cada base se encaja en los límites de su grupo de cotización según la categoría del trabajador.
- Los importes cambian cada año, pero el procedimiento de cálculo no: solo cambian las cifras.
- Trabaja siempre sobre la tabla oficial del ejercicio en curso, nunca sobre apuntes del año anterior.
¿Qué son las bases y los topes de cotización?
La base de cotización es la cantidad sobre la que se calculan las cuotas que pagas a la Seguridad Social por cada trabajador. No siempre coincide con su salario bruto, porque la norma fija qué conceptos entran y cuáles quedan fuera: esa delimitación está en el artículo 147 de la Ley General de la Seguridad Social, que detalla qué percepciones integran la base en el Régimen General y cuáles quedan excluidas. El tope máximo y la base mínima de su grupo marcan el intervalo permitido para esa base.
Piensa en la base como una regla de medir. Tú pones encima el salario del mes, con sus complementos y prorratas. La Seguridad Social te dice qué partes de ese salario cuentan para medir. El resultado es la cantidad que sirve de referencia para aplicar los tipos.
¿Y por qué no se usa directamente el salario bruto? Porque así el sistema protege a quien cobra poco y limita el esfuerzo de quien cobra mucho. La base mínima asegura una cotización digna. El tope máximo acota la base sobre la que se calcula la cuota ordinaria. Entre ambos se mueve tu cálculo.
Imagina a Laura, auxiliar administrativa. Cobra su salario fijo más un plus de transporte. Parte de lo que recibe cuenta para cotizar y otra parte sigue sus propias reglas. Al final, su base queda encajada dentro de los límites de su grupo. Si quieres situar este cálculo dentro del conjunto de obligaciones mensuales del despacho, junto al resto de trámites y seguros sociales, tienes el calendario completo en nuestra guía laboral.
¿Cuál es el tope máximo y la base mínima de cotización?
Conviene separar tres conceptos que suelen mezclarse. El tope máximo es el límite superior de la base de cotización y es único para todo el régimen. El tope mínimo es una referencia general ligada al salario mínimo interprofesional. Y las bases mínimas son otra cosa distinta: varían según el grupo de cotización del trabajador y son las que aplicas en una nómina ordinaria por contingencias comunes. Ninguna de esas cifras puedes memorizarla de una vez: todas se revisan cada ejercicio, así que el dato que necesitas está siempre en la tabla vigente.
Lo que sí se mantiene estable es el mecanismo que los determina. El artículo 19 de la Ley General de la Seguridad Social establece que las bases y los tipos se fijan cada año en la Ley de Presupuestos Generales del Estado, que el tope mínimo equivale al salario mínimo interprofesional vigente incrementado en un sexto, salvo disposición expresa en contrario. La base máxima se actualiza con el porcentaje de revalorización de las pensiones contributivas, pero desde 2024 y hasta 2050 se le suma además una cuantía fija anual de 1,2 puntos porcentuales, según la disposición transitoria trigésima octava de la misma ley. Conocer esa mecánica te permite anticipar la dirección del cambio antes incluso de que se publique la tabla nueva.
El tope máximo limita la base, no la cotización total. Aunque el sueldo suba, la base deja de crecer al llegar al máximo, pero la parte del salario que supera ese techo no queda libre de cotizar: el artículo 19 bis de la Ley General de la Seguridad Social la somete a una cotización adicional de solidaridad, con tipos por tramos que se reparten entre empresa y persona trabajadora y que suben progresivamente cada ejercicio hasta alcanzar los definitivos.
La base mínima funciona al revés: marca el suelo por debajo del cual no se cotiza. Conviene recordar que las cuantías mensuales de la tabla están referidas a jornada completa, así que en los contratos a tiempo parcial no puedes dar por hecho ese mismo mínimo mensual y tienes que estar a la regla concreta que fije la orden de cotización del ejercicio.
Cada grupo tiene su propio suelo. Por eso es tan importante tener bien asignado el grupo de cotización y la nómina. Si el grupo está mal, los límites que aplicas también están mal.
¿Dónde consultas las cifras del ejercicio en curso? En la página de bases y tipos de cotización de la Seguridad Social, que recoge las tablas de cada régimen actualizadas a 1 de enero, y en la orden anual de cotización publicada en el BOE. Guarda el enlace, no la captura de pantalla: así cada enero consultas el dato nuevo sin arrastrar cuantías caducadas.
¿Cómo se calcula la base de cotización de un trabajador?
La base se calcula sumando las percepciones salariales del mes que computan para cotizar, añadiendo la prorrata de pagas extra cuando corresponde y ajustando el resultado a la base mínima de su grupo y al tope máximo. Sobre esa base final aplicas después los tipos de cotización para obtener las cuotas.
El proceso habitual sigue tres pasos. Primero, identificas qué conceptos de la nómina computan. Segundo, sumas esos importes más la parte proporcional de pagas extra. Tercero, comparas con los límites de su grupo y ajustas si te sales por arriba o por abajo.
Piensa en Marcos, camarero a jornada completa. Tiene salario base, plus de nocturnidad y pagas prorrateadas. Sumas lo que computa, añades la prorrata y compruebas que el total encaja entre el mínimo y el máximo. Si queda por debajo del suelo, subes hasta el mínimo. Si supera el techo, bajas hasta el tope.
Señales de que algo no cuadra: bases iguales todos los meses cuando el salario varía, complementos que nunca aparecen en el cálculo o bases fuera de los límites del grupo. En esos casos conviene revisar el recibo concepto a concepto, del salario bruto al líquido a percibir, y confirmar el criterio con tu asesor.
¿Qué cambia en las bases y topes de cotización cada año?
Los cambios de cada ejercicio se recogen en la Ley de Presupuestos Generales del Estado y en la orden anual de cotización. Lo que varía son los importes; lo que no varía es dónde mirar y qué comparar. Para pasar de un año al siguiente te basta con poner las dos tablas oficiales una al lado de otra y fijarte en qué se ha movido: los límites mínimo y máximo, los tipos aplicables o ambos elementos a la vez.
Te recomendamos mirar tres puntos. Primero, los suelos por grupo. Segundo, el techo general. Tercero, los tipos y recargos que convierten la base en cuota. Un cambio pequeño en cualquiera de ellos altera el coste mensual de toda la plantilla.
Hay además dos referencias que conviene seguir durante el año, porque arrastran a los topes. El salario mínimo interprofesional, del que depende el tope mínimo. Y el porcentaje de revalorización de las pensiones contributivas, al que hay que sumar los 1,2 puntos porcentuales anuales previstos hasta 2050 para obtener la subida real de la base máxima. Si conoces esos dos datos, puedes estimar el impacto antes de tener la tabla definitiva en la mano.
Para preparar enero sin sustos, actualiza tus tablas antes de calcular la primera nómina del año, revisa las fichas de trabajadores con salario cerca del suelo o del techo y confirma las cuantías definitivas con tu asesor. En la práctica, las asesorías que cierran este repaso en diciembre evitan rectificaciones después.
Si gestionas muchas nóminas, revisar bases a mano te quita tiempo. En Monitor Informática te ayudamos con miNómina, nuestro programa de nóminas para asesorías y empresas, que mantiene las tablas al día y aplica los límites de cada grupo sin que tengas que comprobarlos uno a uno.
¿Cómo afectan las bases de cotización al salario neto?
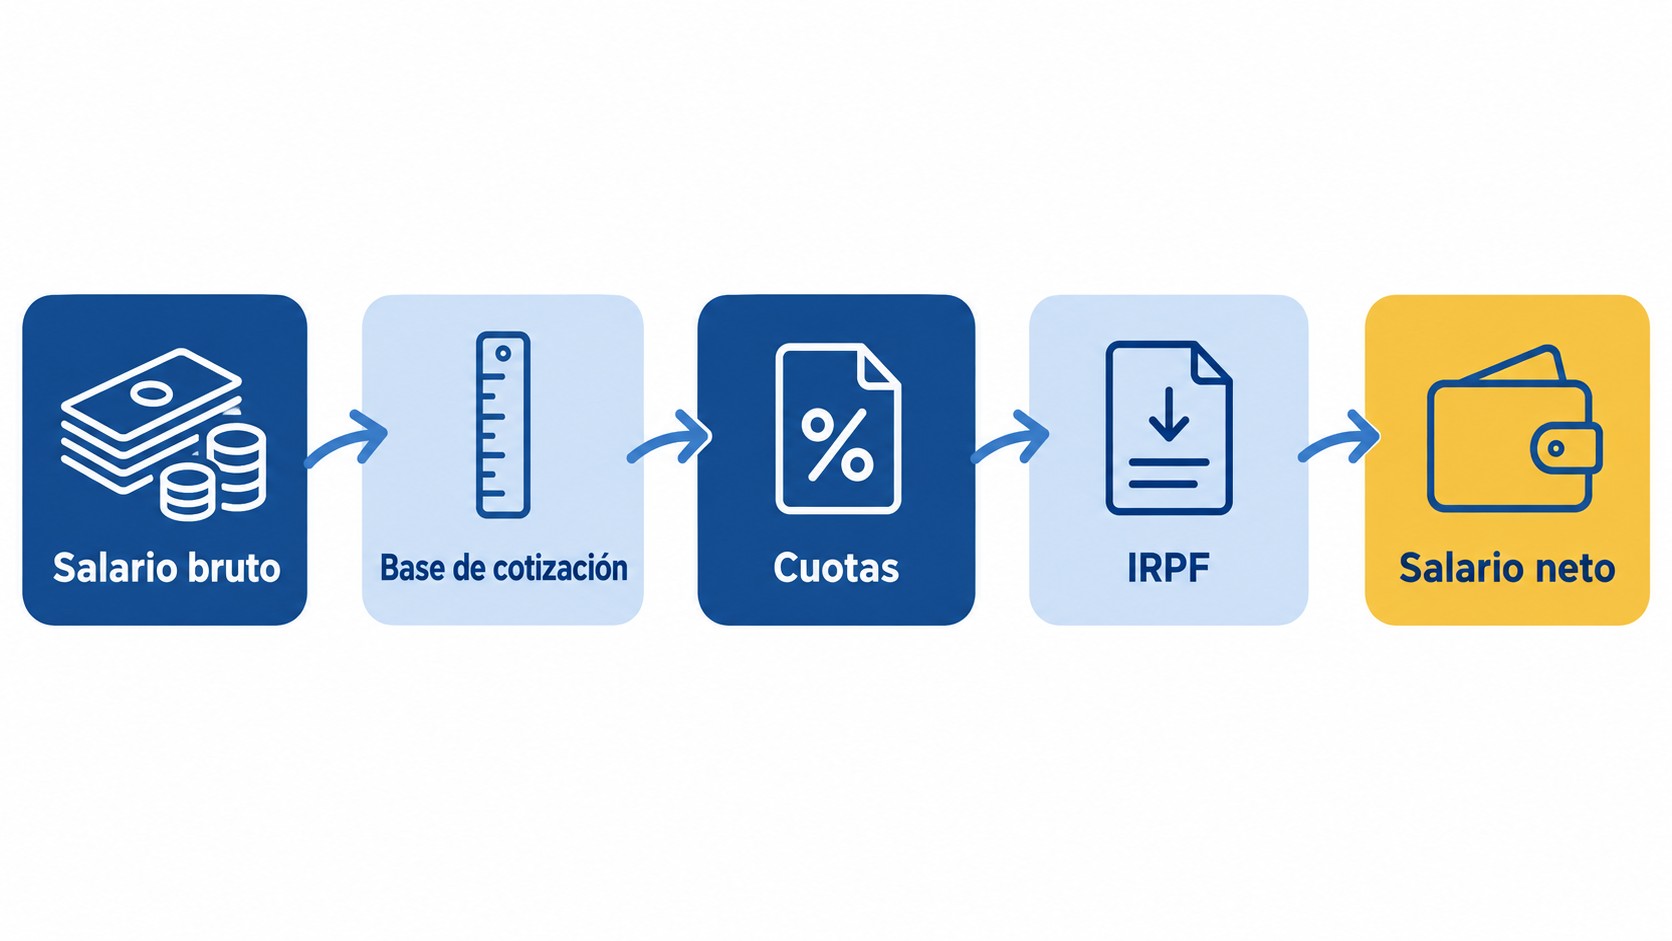
La base de cotización determina qué cuota se descuenta al trabajador en su nómina. A igual salario bruto, cuanto mayor es la base, mayor es el descuento por cotización y menor es el neto que llega a su cuenta. El neto final es lo que queda tras restar al bruto las cuotas del trabajador y la retención de IRPF.
El camino es sencillo. Partes del salario bruto del mes. Calculas la base según las reglas vigentes. Aplicas los tipos a cargo del trabajador. Restas esas cuotas y el IRPF. Lo que queda es el salario que cobra de verdad.
Por eso dos personas con el mismo bruto pueden cobrar distinto neto. Cambia la situación personal de IRPF, cambian los conceptos que computan, cambia el grupo y sus límites, o cambian la modalidad de contrato y la jornada pactada, que condicionan tanto los conceptos que se devengan como la base mínima aplicable en los contratos a tiempo parcial.
Preguntas frecuentes
¿Qué es el tope máximo de cotización a la Seguridad Social?
Es el límite superior de la base de cotización. Aunque el salario suba, la base deja de crecer al llegar a ese techo, pero eso no significa que el exceso quede sin cotizar: el artículo 19 bis de la LGSS sujeta la parte de retribución que supera la base máxima a una cotización adicional de solidaridad. Su cuantía se fija cada año en la Ley de Presupuestos Generales del Estado y, entre 2024 y 2050, se actualiza con el porcentaje de revalorización de las pensiones contributivas más 1,2 puntos porcentuales, así que debes consultar siempre la tabla del ejercicio en curso.
¿Cuál es la base mínima de cotización?
Depende del grupo de cotización del trabajador y se publica cada año en la orden anual de cotización, con cuantías distintas para cada grupo. No hay que confundirla con el tope mínimo, que es una referencia general equivalente al salario mínimo interprofesional incrementado en un sexto: son dos magnitudes diferentes, y la que aplicas en una nómina ordinaria por contingencias comunes es la base mínima de su grupo. Además, las cuantías mensuales están referidas a jornada completa, así que en los contratos a tiempo parcial debes revisar la regla específica del ejercicio.
¿Cómo se calcula la base de cotización de un trabajador?
Suma las percepciones del mes que computan para cotizar, añade la prorrata de pagas extra si corresponde y ajusta el total a la base mínima de su grupo y al tope máximo. Cada nómina puede variar según los complementos devengados, así que conviene revisarla con tu asesor.
¿La base de cotización es lo mismo que el salario bruto?
No. El salario bruto es todo lo que percibe el trabajador; la base de cotización solo recoge los conceptos que la norma considera computables, más la prorrata de pagas extra, y después se ajusta al suelo y al techo de su grupo. Por eso ambas cifras pueden diferir en la misma nómina.
¿Qué cambia en las bases y topes de cotización de un año a otro?
Pueden moverse los límites, los tipos o ambos. La forma de comprobarlo es comparar la tabla del ejercicio anterior con la del nuevo y revisar los suelos por grupo, el techo general y los tipos aplicables. Hazlo antes de calcular la nómina de enero.
¿Cómo afectan las bases de cotización al salario neto de la nómina?
A mayor base, mayor cuota a cargo del trabajador y menor neto para un mismo bruto. El IRPF también influye en el resultado final. Por eso el bruto orienta, pero la base y la retención definen lo que se cobra.
Fuentes
- BOE: Real Decreto Legislativo 8/2015, por el que se aprueba el texto refundido de la Ley General de la Seguridad Social (texto consolidado), artículos 19, 19 bis y 147 y disposición transitoria trigésima octava. https://www.boe.es/buscar/act.php?id=BOE-A-2015-11724
- Seguridad Social: Bases y tipos de cotización. https://www.seg-social.es/wps/portal/wss/internet/Trabajadores/CotizacionRecaudacionTrabajadores/36537

